Cumplió cincuenta hace tres meses. Una tarde cualquiera abrió la calculadora del teléfono e hizo una multiplicación que llevaba años posponiendo: la cuota mensual de la Modalidad 40 que tiene contemplada, hoy cerca de trece mil pesos en su tope, por los sesenta meses que pensaba pagar.
El resultado rebasó los ochocientos mil pesos. Y eso contando por lo bajo, porque cada año la cuota sube.
Se quedó mirando la pantalla. No porque el número fuera imposible, sino porque hasta ese momento la Modalidad 40 vivía en su cabeza como una decisión ya tomada, no como una cantidad que hay que reunir.
Lo que aparece cuando revisas tus propios números
En su plan de retiro, la Modalidad 40 estaba en la columna de lo resuelto. La había leído, la entendía, sabía que sirve para levantar el promedio de las últimas doscientas cincuenta semanas y llegar a una pensión de Ley 73 más alta. Para él, el tema estaba cerrado.
Lo que descubrió con la calculadora es que tenía resuelto el plan de pensión y no tenía, en ningún lado, el plan de pago. Son dos cosas distintas. Casi nadie las separa, y él tenía una sola.
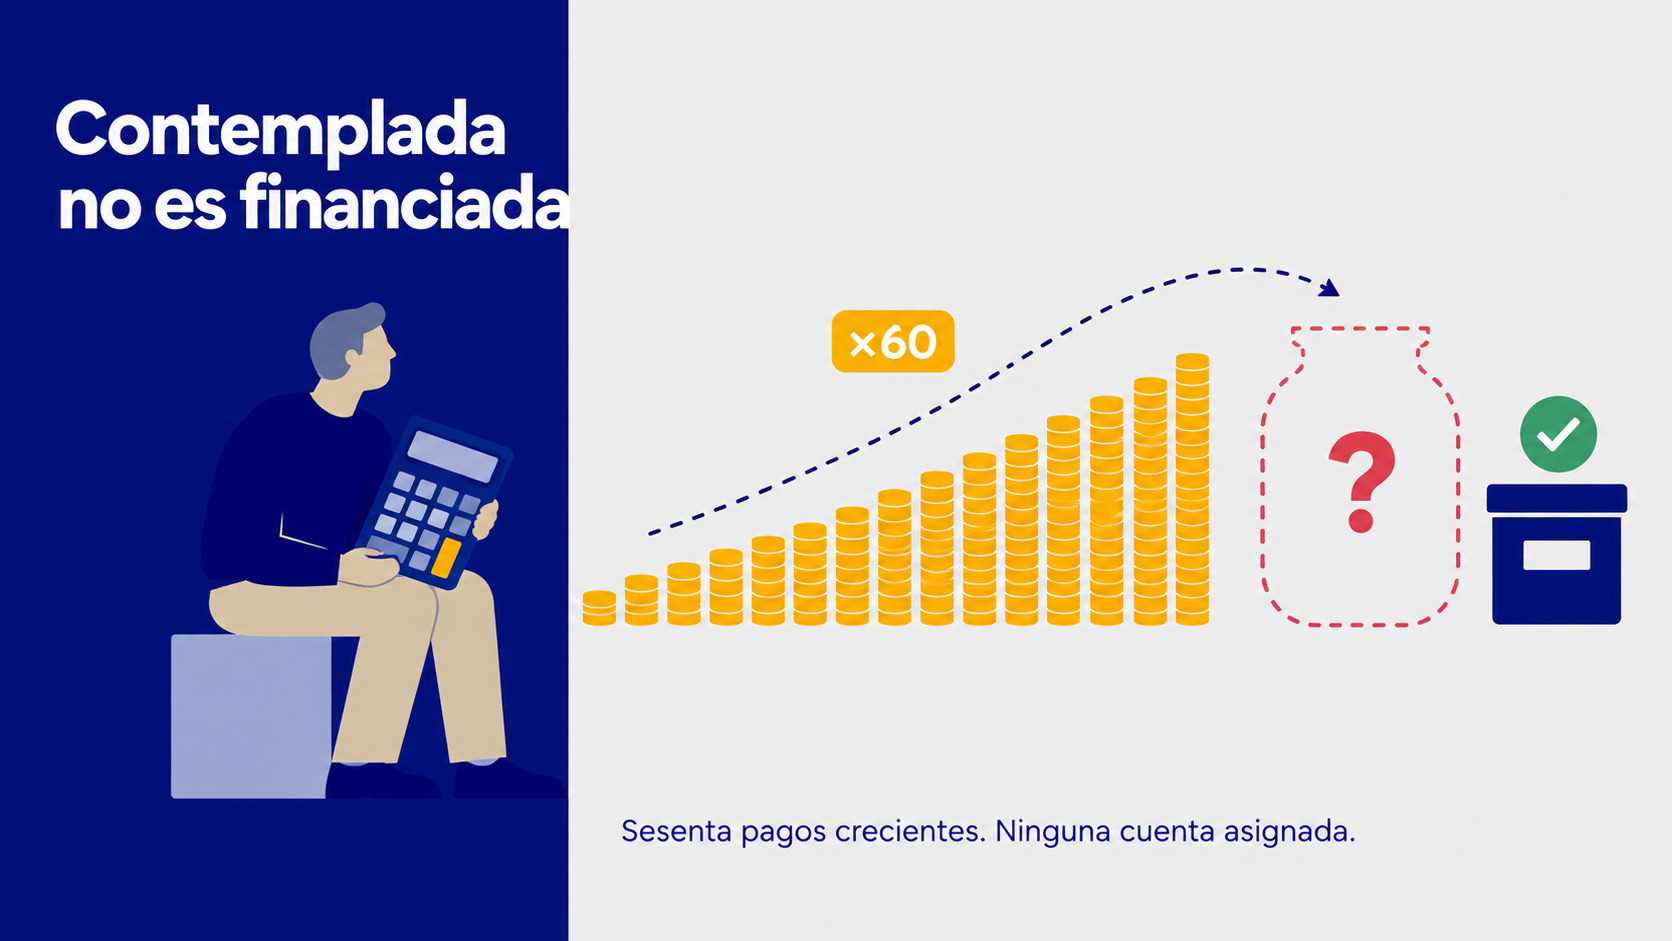
Tener contemplada la Modalidad 40 significa haber decidido inscribirse. Tenerla financiada significa saber, en pesos, de dónde va a salir cada una de esas sesenta cuotas. La inscripción es el trámite visible. El financiamiento es el compromiso real, y estaba sin asignar.
Por qué el riesgo no está en inscribirse
La cuota de la Continuación Voluntaria no es una cifra. Son sesenta cifras crecientes. Se calcula sobre el salario topado con el que uno decide cotizar y se actualiza al alza cada año con la UMA. Uno no firma un pago, firma una escalera de pagos que sube sola.
Y esa escalera se sube justo en la década más expuesta de la vida laboral, entre los 55 y los 65. Es la etapa donde más probable es un quebranto de salud o una salida del empleo. Ahí es donde el plan de pagar la cuota “con el sueldo” se topa con la realidad de que el sueldo es lo primero que puede faltar.
Dos hechos que conviene tener claros antes, no después:
- Si la persona fallece durante esos cinco años, lo aportado no se devuelve. Sus beneficiarios reciben una pensión de viudez sujeta a los requisitos de dependencia económica del IMSS, no el capital que él depositó.
- Si deja de pagar y pierde la continuidad, el reingreso exige volver a acreditar semanas cotizadas. La interrupción no se pausa. Se paga con años.
Por eso el evento importante no es el día que uno se inscribe. Es cada uno de los sesenta meses en que hay que sostener el pago sin fallar, con nómina o sin ella.
Tres preguntas que puedes contestarte hoy en un minuto
No hace falta llamar a nadie. Hacen falta tres datos que ya tienes o que puedes estimar en cinco minutos:
- Tu cuota mensual estimada de Modalidad 40, multiplicada por sesenta y con el incremento anual. Una sola cifra. Ese es el tamaño real del compromiso.
- En qué instrumento está hoy ese dinero, y cuánto de esa cifra ya tienes apartado y etiquetado solo para esto. Un nombre y un monto.
- Si tu ingreso se detuviera a los cincuenta y siete, cuántos meses de esa cuota podrías sostener sin tocar el gasto de tu casa. Un número de meses.
Si contestaste las tres con una cifra concreta, tu Modalidad 40 está financiada, no solo contemplada. Si fallaste una, no es un descuido tuyo: es un dato que hasta hoy nadie te había pedido calcular.
La resta que separa el plan del pago
El profesionista de cincuenta años tiene algo que a los sesenta ya no tendrá: diez años por delante. Ese tiempo es exactamente lo que convierte una cifra de más de ochocientos mil pesos en un ahorro mensual manejable, en lugar de un golpe de flujo a la hora del retiro.
Pero ese tiempo solo trabaja a favor si el dinero está reunido en una cuenta separada, con nombre y propósito, distinta de la cuenta de la que sale el gasto de todos los meses.
Ahí está la única pregunta que queda:
Si sumas tu Modalidad 40 completa, ¿en qué instrumento está hoy ese dinero?
Si la respuesta es “en ninguno todavía”, tienes el plan de pensión y te falta el plan de pago. Si quieres convertir esa cifra suelta en una secuencia con montos, plazos y una cuenta asignada, déjame tu correo aquí abajo.