El supervisor tiene 55 años y una idea que suena razonable: ya se preocupará por su pensión cuando cumpla 60.
Treinta años de mantenimiento en la misma planta. Un sueldo decente. La cabeza tranquila, porque en algún lado escuchó que la Modalidad 40 sirve para levantar el promedio de los últimos cinco años y llegar a una pensión más alta. El plan es sencillo: cuando toque, la paga.
El problema no es el plan. Es la palabra “cuando”.
Lo que cuesta pagar Modalidad 40 sin haberlo pensado antes
La Modalidad 40 no es una cuota simbólica. Para levantar el promedio salarial de los últimos cinco años hay que aportar sobre un salario alto, mes tras mes, y la cuota se encarece cada año por ley. No es un gasto fijo que uno acomoda en la quincena: es una cantidad fuerte y creciente que hay que sostener sin fallar.
Ahí aparece la primera trampa. Pagar esa cuota con el flujo diario —lo que va llegando mes a mes— deja la estrategia colgada de que nada salga mal. Un gasto grande, un año flojo, un imprevisto en casa, y la aportación se interrumpe. La Modalidad 40 a medias no levanta el promedio; solo gasta dinero.
Y si al supervisor lo despiden a los 56 o 57, la cosa se pone peor. Sin sueldo, ¿de dónde salen las cuotas crecientes de los años que faltan?
El atajo que en 2026 ya no es atajo
Cuando la cuenta no cierra, alguien siempre ofrece el atajo.
Dos son los clásicos. El primero: dejar de pagar a propósito para “reingresar” después con un salario más alto. El segundo, más grave: si se perdió la conservación de derechos, comprar semanas con un patrón falso, una simulación laboral en una cooperativa fantasma.
Los dos eran maniobras conocidas. Los dos, en 2026, se volvieron un riesgo de perderlo todo.
Dejar de pagar a propósito hoy puede tumbar la elegibilidad si el IMSS determina que ya no cumples el requisito de tener al menos 52 semanas cotizadas en los últimos cinco años. Y la simulación laboral es directamente jugar con fuego: a partir de 2026 el IMSS cruza tu historial con el SAT mediante auditoría digital. No revisa solo los últimos años. Revisa todo tu historial laboral, y busca precisamente esas incongruencias para anular pensiones completas.
Si el salario que registras en Modalidad 40 no cuadra con lo que declaraste ante el SAT, el sistema levanta una alerta automática y manda a revisar tu expediente entero. El atajo dejó de ahorrar tiempo. Ahora cuesta la pensión.
La cuenta que sí funciona: primero el dinero, luego el IMSS
Aquí está la vuelta que casi nadie hace a tiempo.
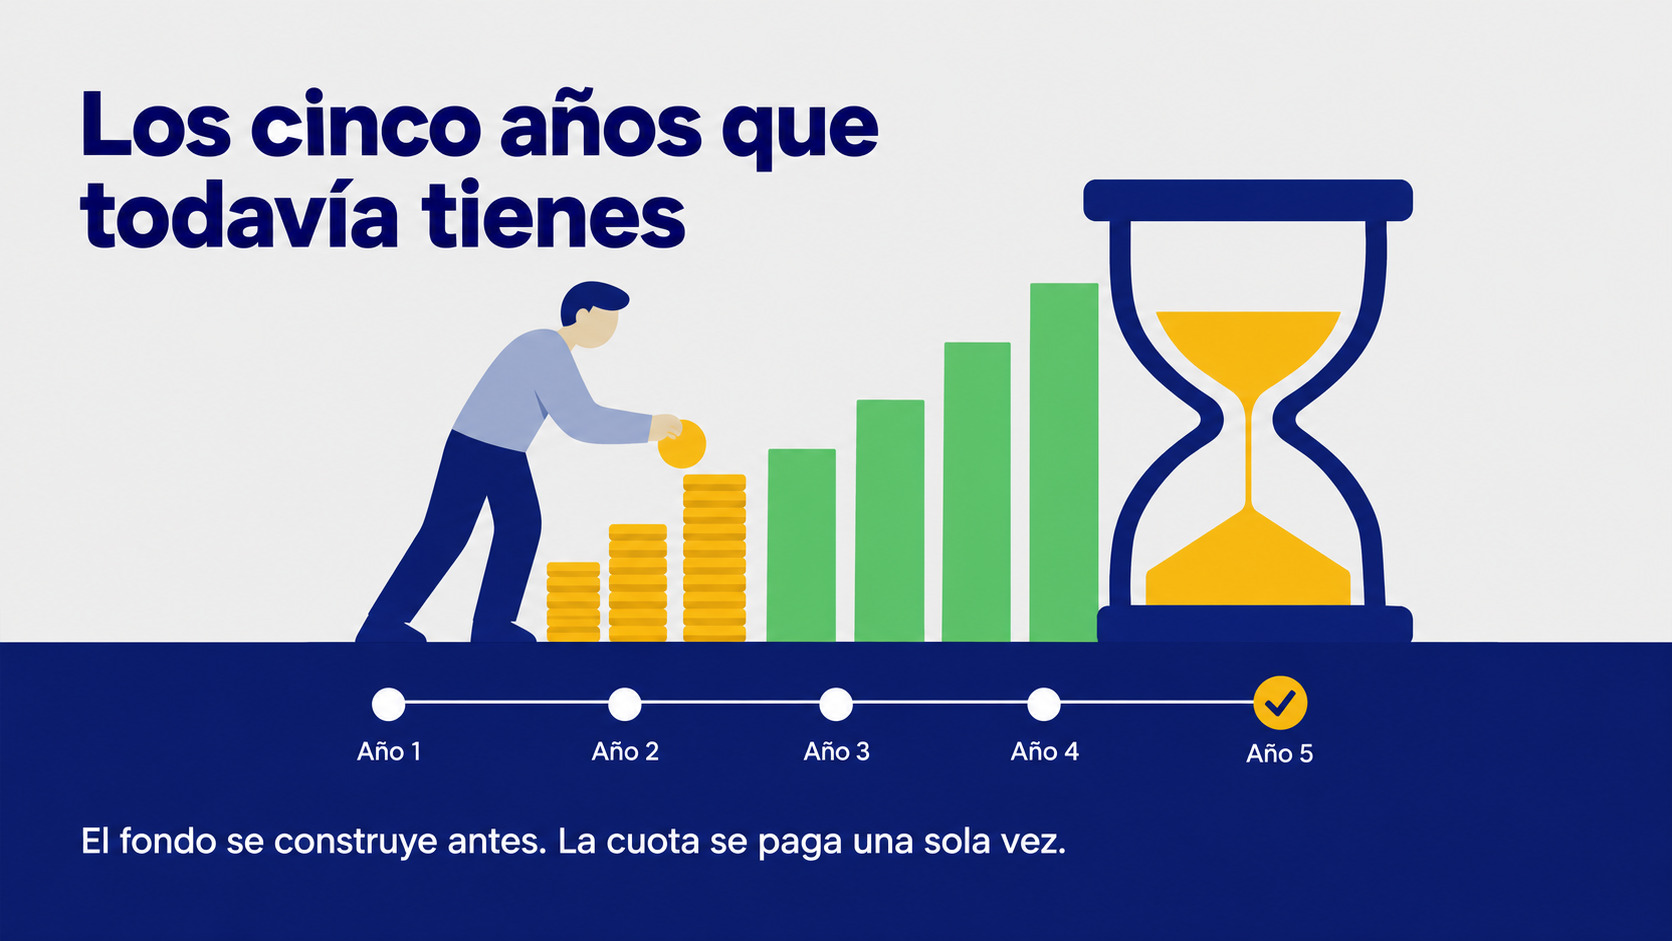
La Modalidad 40 no tiene que pagarse mes a mes. Se puede pagar de forma retroactiva, en una sola exhibición, cuando llegas a la edad de retiro. Eso cambia toda la pregunta. Ya no es “¿de dónde saco la cuota cada mes durante cinco años?”. Es “¿cómo llego a los 60 con ese capital ya reunido?”.
Y esa segunda pregunta sí tiene respuesta, siempre que se empiece a tiempo.
Al supervisor le quedan cinco años, quizá diez. Ese tiempo, que él ve como “todavía falta”, es exactamente el activo más valioso que tiene. Un fondo de ahorro que crece con interés compuesto durante ese periodo hace el trabajo pesado por él: construye, en su propia cuenta, el capital que después se convertirá en el pago único de la Modalidad 40.
La diferencia entre las dos rutas no es de estilo. Es de blindaje:
- El dinero crece antes de entregarlo al IMSS, no después de que ya no puedes tocarlo.
- Un despido a los 57 no tira el plan, porque las cuotas no dependen de tener sueldo: dependen de un fondo que ya venías llenando.
- Si algo pasa en el camino, el capital sigue siendo tuyo. Cuando pagas mes a mes directo al IMSS y falleces antes de pensionarte, ese dinero se pierde casi por completo salvo dependientes muy específicos. Un fondo privado, garantizado y heredable, no.
- Y como el salario de la Modalidad 40 se financia con capital propio y limpio, no hay incongruencia que explicarle al SAT.
Primero el dinero, reunido con calma y en privado. Luego, el pago en una exhibición. Al final, la pensión, sin alertas y sin sobresaltos.
La resta que le toca al supervisor
No hace falta un cálculo complicado. Hacen falta tres datos que él ya tiene:
- Cuántos años le faltan para la edad en que quiere pensionarse. Ese es su plazo para ahorrar.
- Cuánto necesitaría reunir para pagar la Modalidad 40 completa en una exhibición al llegar a esa edad —una cifra que crece cada año, así que conviene estimarla hoy, no después.
- Cuánto tendría que apartar cada mes, con interés compuesto, para llegar a esa cifra dentro del plazo del punto uno.
Si el supervisor hace esta resta a los 55, tiene margen de sobra. Si la hace a los 60, ya perdió los años en que el interés compuesto trabajaba a su favor, y le queda pagar a pura fuerza de flujo —justo la trampa del principio.
El tiempo no lo va a esperar en la ventanilla. La cuota tampoco: sube sola cada año. Lo único que sí se puede mover a favor es la fecha en que empiezas a juntar el dinero.
Si tuvieras que reunir hoy el pago completo de tu Modalidad 40, ¿de dónde saldría?
Si esa pregunta no tiene respuesta clara, no es un descuido: es la cuenta que nadie te dijo que había que empezar antes. Si quieres, la corremos juntos con tus años y tus números reales, sin compromiso. Déjame tu correo aquí abajo.