Nota: “Ernesto” es un nombre ficticio. Los detalles de su caso se comparten con su autorización y con datos modificados para proteger su identidad.
La semana pasada me senté con un cliente convencido de que solo necesitaba “ver lo del retiro”.
Ernesto tiene cuarenta y nueve años, gana ochenta y cinco mil pesos al mes y lleva más de diez años en la misma compañía. Llegó con esa seguridad tranquila de quien cree que tiene todo bajo control. Y yo también llegué tranquilo: di por hecho que era Ley 73 y que estaba a tiempo para empezar su ahorro con la Modalidad 40.
Veinte minutos después, la conversación era otra.
El diagnóstico lo cambió todo
Cuando revisamos su situación real, apareció el primer golpe: Ernesto es Ley 97. Empezó a cotizar en el IMSS después de julio de 1997, así que la puerta de la Modalidad 40 no era la suya. Su margen de acción para el retiro no era amplio.
Y no estaba solo. Es casado, tiene dos hijos a punto de entrar a la universidad y todavía está pagando su casa.
Pero el golpe más duro no fue ese.
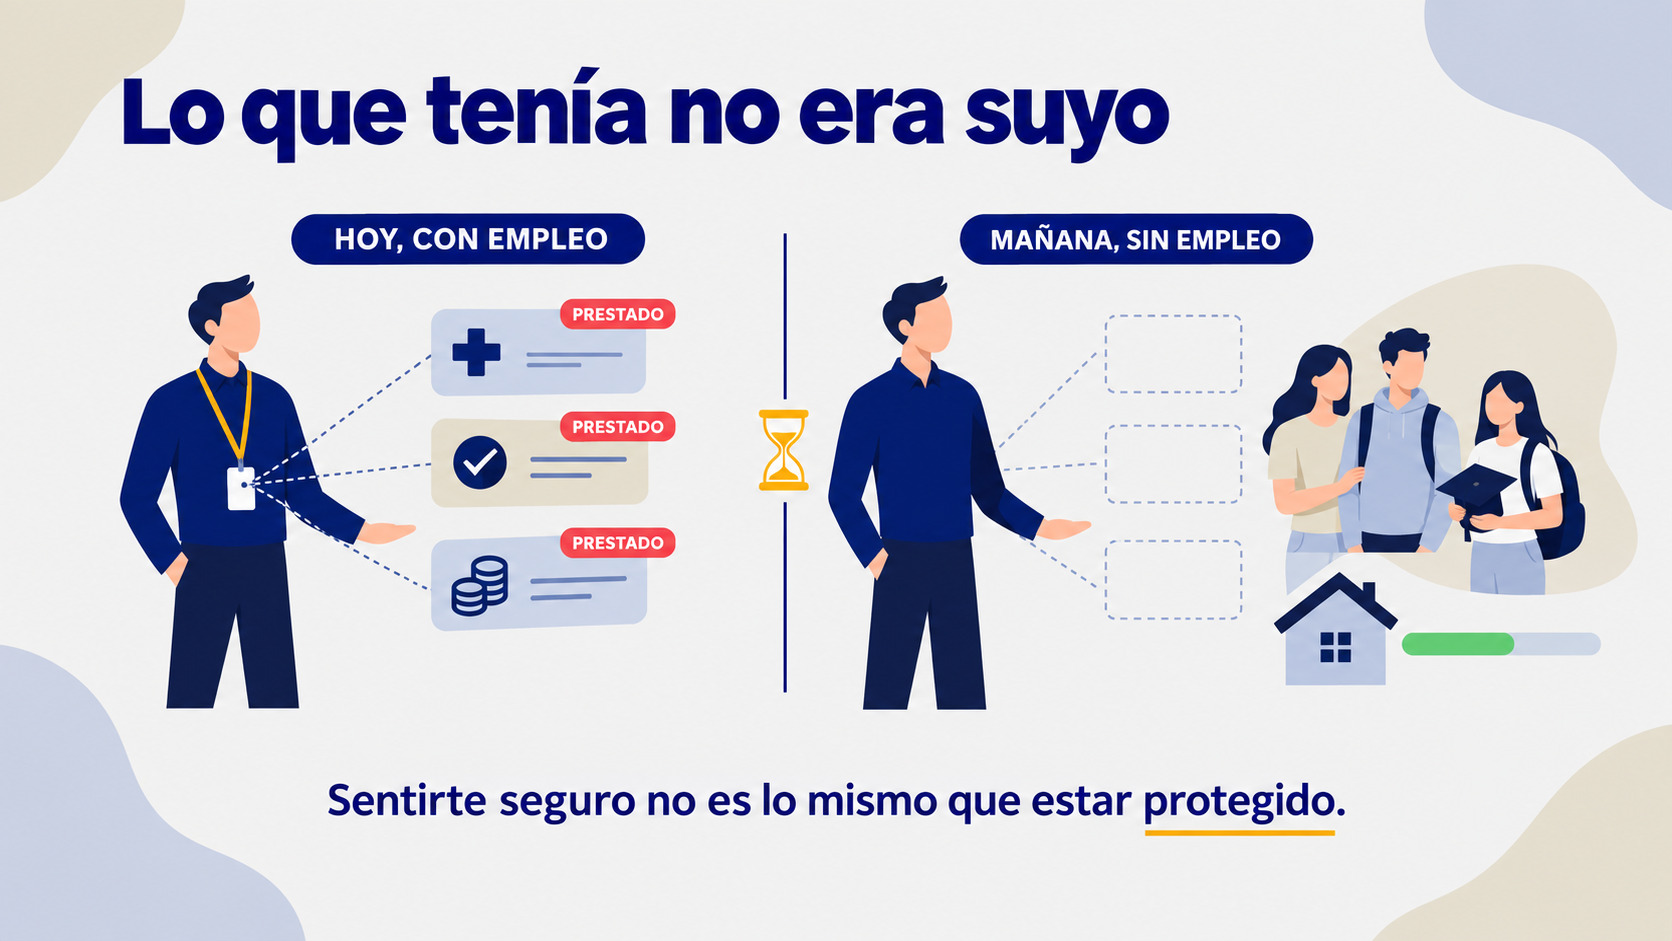
Fue darse cuenta de que su seguro de gastos médicos, y varias de sus prestaciones, no son suyos. Son de la empresa. Están prestados. El día que deje de trabajar, desaparecen. Y con ellos, la protección que hoy siente que tiene.
Ernesto se sentía seguro con lo que tenía. El problema es que lo que tenía no era suyo.
Las tres preguntas que ordenan todo
Para no empezar por donde no era, le hice tres preguntas. No son un cuestionario de venta. Son una brújula para saber dónde está parado alguien hoy y por dónde conviene empezar.
-
¿Cuál es tu situación actual, de verdad?
-
¿Qué es lo que más incertidumbre te genera hoy?
-
¿Qué buscas al tener esta conversación conmigo?
Con esas tres respuestas, algo quedó claro de inmediato: lo que Ernesto necesitaba como punto de partida no era ahorro. Era protección.
No tenía el primer ladrillo: proteger su ingreso ante una muerte o una invalidez. Esa es la base que sostiene todo lo demás. Sin ella, cualquier plan de ahorro se construye sobre terreno prestado.
Protección primero, ahorro después
Pensar en ahorro estratégico es una buena meta. Es más: es una meta necesaria. Pero para llegar bien, el orden importa.
Primero se protege el ingreso. Después se construye.
Ernesto quería empezar por el techo sin haber puesto los cimientos. Y no es su culpa. Nadie le había mostrado la diferencia entre lo que tiene y lo que cree que tiene. Nadie le había preguntado qué pasaría con la universidad de sus hijos, o con su esposa, si mañana él faltara. Nadie le había dicho que un seguro de gastos médicos de empresa es un préstamo, no una propiedad.
Lo que Ernesto entendió
Al final de la conversación, Ernesto supo qué tenía que hacer primero. Lo haga conmigo o no, eso es lo importante: ya lo sabe. Quedó informado y ahora conoce los pasos que necesita dar para resolver su situación.
Ese es el verdadero trabajo de un diagnóstico: no vender, sino ubicar. Ver dónde estás parado hoy para saber desde dónde construir.
¿Y tú? ¿Sabes dónde estás parado?
Si quieres saber cuál es tu punto de partida real, puedes empezar por aquí: haz tu diagnóstico.
Y si eres Ley 97 y quieres conocer la brecha que tienes en tu retiro, revisa esto: calcula tu brecha de retiro.
La diferencia entre sentirte seguro y estar protegido, muchas veces, es una sola conversación.
Si de todo lo que hoy te protege tuvieras que separar lo que es tuyo de lo que es prestado, ¿qué te quedaría? Si quieres seguir recibiendo casos como el de Ernesto, déjame tu correo aquí abajo.