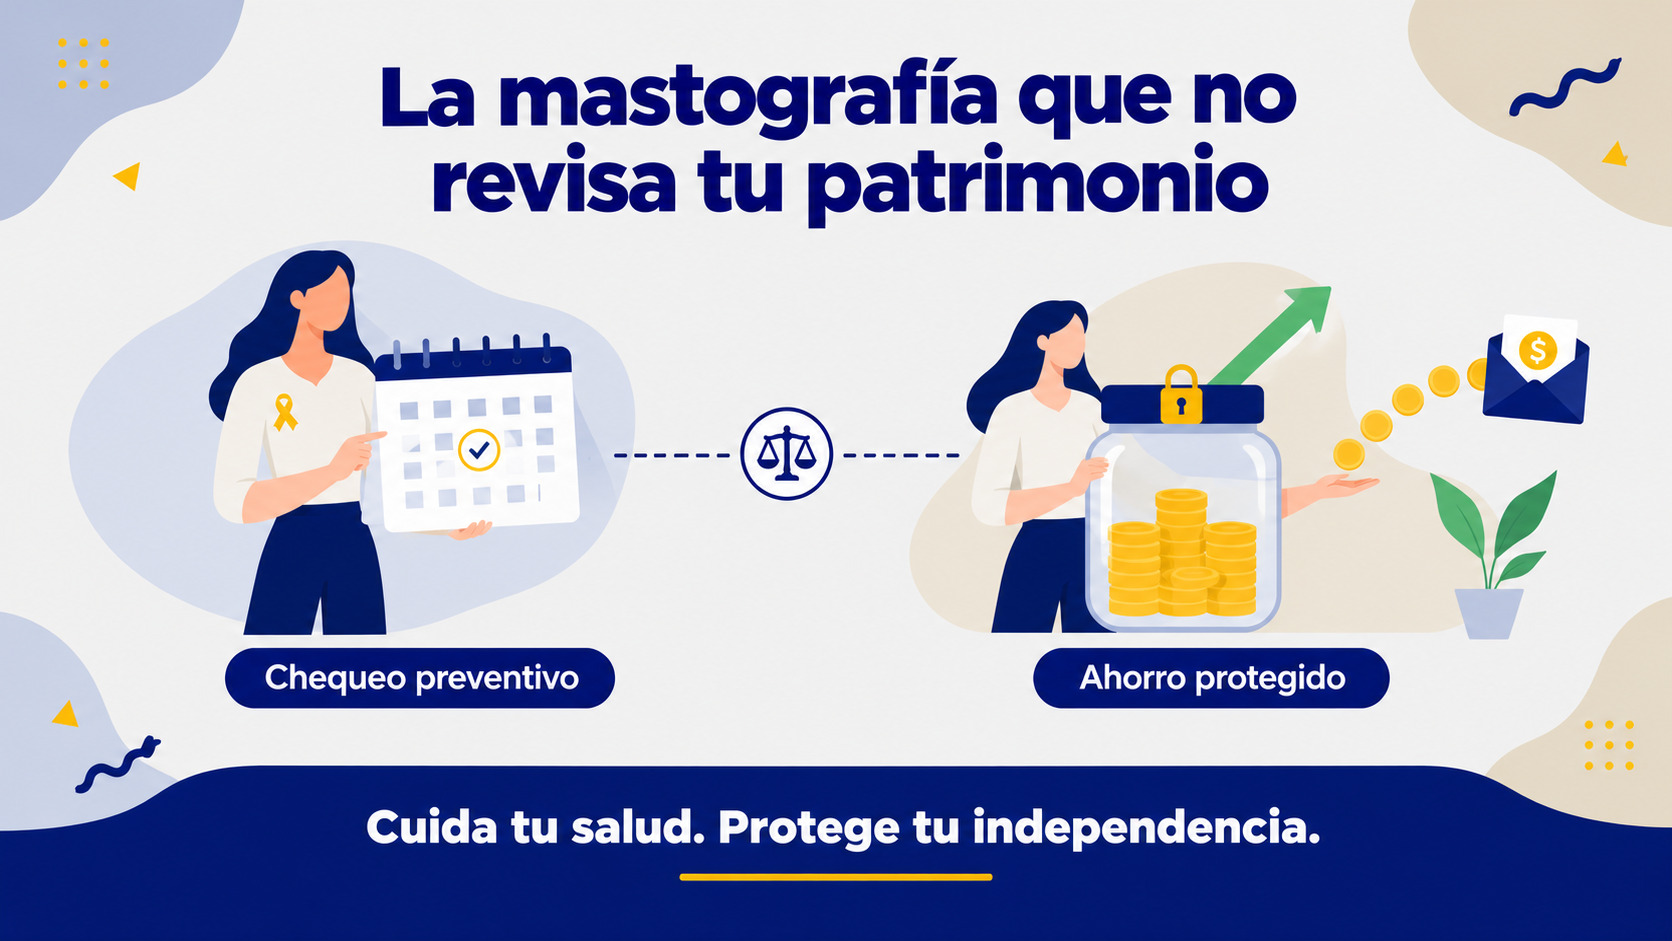
Cada octubre se repite la misma escena. Listones rosas en las oficinas, campañas en redes, recordatorios para agendar la mastografía. El 19 de octubre, Día Mundial de la Lucha contra el Cáncer de Mama, el mensaje es claro y es correcto:
Detectar a tiempo salva vidas.
El cáncer de mama es el cáncer más frecuente en las mujeres en el mundo y la principal causa de muerte por cáncer entre ellas. Por eso las campañas insisten en dos hábitos: la autoexploración regular y la mastografía a partir de los 40 años, con la frecuencia que indique tu médico.
Pero hay una revisión que ninguna campaña te pide hacer. La de tu patrimonio.
Lo que el diagnóstico no dice
Piensa en una mujer como muchas que conozco. Es profesionista o emprendedora. Es jefa de familia, proveedora y, casi siempre, también la cuidadora principal de alguien más. Ha construido su independencia económica a pulso.
Un día llega un diagnóstico.
El impacto en su salud y en sus emociones es evidente. El impacto en su dinero tarda un poco más en verse, pero llega. Gastos que nadie presupuestó. Meses sin poder trabajar al ritmo de siempre. Un ingreso que baja justo cuando los gastos suben.
Y si no había un respaldo preparado de antemano, la cuenta se paga con lo que había: los ahorros de años, el fondo para el retiro, el proyecto de la casa o de los hijos.
Tu biología también es un riesgo patrimonial
En cualquier empresa, un riesgo que se puede anticipar se mapea y se cubre. Nadie espera a que ocurra para ver cómo se paga.
En lo personal, muchas mujeres cuidan su salud con disciplina, pero no conectan esa salud con su estrategia financiera. La mastografía revisa el cuerpo. Nadie revisa qué pasaría con el flujo de la familia si el resultado no es el esperado.
Esa es la prevención que suele faltar.
Lo que existe en el mercado
Hay planes de ahorro y protección diseñados específicamente para el perfil de la mujer. Combinan una meta de ahorro de largo plazo con coberturas de salud pensadas para riesgos femeninos. Las condiciones varían según la aseguradora, pero el esquema general funciona así:
- Indemnización en efectivo. Si a la asegurada se le diagnostica cáncer en órganos femeninos, como un tumor maligno de mama, el plan le entrega una suma asegurada en una sola exhibición.
- Libre uso del dinero. No pide facturas ni comprobación de gastos médicos. Ella decide si lo usa en tratamientos complementarios, en sostener a su familia o en mantener su nivel de vida mientras se recupera.
- El ahorro no se toca. Esa indemnización no reduce el fondo de ahorro. El capital sigue creciendo hacia la meta original.
Y además de la cobertura, el plan sigue funcionando como ahorro:
- Liquidez en vida. En un plazo típico de 20 años, la asegurada recibe entregas parciales del 5% de la suma asegurada cada dos años a partir del quinto año, y al final un pago del 80%. En total le regresan el 115% de la suma asegurada.
- Protección contra la inflación. Las aportaciones y el fondo se manejan en unidades de inversión (UDIS), para que el dinero no pierda poder adquisitivo con el tiempo.
- Respaldo para la familia. Si la titular llegara a faltar durante la vigencia, sus beneficiarios reciben el 100% de la suma asegurada.
No es un producto para todas. Es una pieza que vale la pena conocer antes de necesitarla, no después.
La misma disciplina, en dos lugares
Agendar la mastografía cada año es un acto de responsabilidad con tu cuerpo. Revisar cómo está protegido tu patrimonio frente a una enfermedad grave es el mismo acto, aplicado a tu independencia y a lo que has construido.
Este Mes Rosa, agenda tu chequeo. Y después hazte una pregunta incómoda pero justa:
Si mañana el resultado no fuera el que esperas, ¿tus ahorros seguirían trabajando para tu futuro o tendrían que pagar tu tratamiento?
Si no tienes clara la respuesta, déjame tu correo aquí abajo. Te comparto cómo revisar tu protección, paso a paso.