Marcela pagó la última mensualidad de su coche en mayo. Treinta y ocho años, gerente de operaciones. Desde ese mes le sobran alrededor de nueve mil pesos que antes se iban completos a la tarjeta.
Su plan para ese dinero era el que tiene casi todo el mundo cuando por fin le sobra algo. Dejarlo juntándose en la cuenta y decidir con calma el año que entra. Todavía tengo tiempo, me dijo, y lo dijo tranquila, porque suena a verdad.
Lo que apareció al poner dos fechas juntas
Le pedí un solo ejercicio. Que comparáramos en una hoja lo que cambia entre empezar este año y empezar en tres.
No cambió el objetivo. No cambió el rendimiento. No cambió su ingreso. Lo único que se movió en la hoja fue la fecha de inicio. Y con ese solo cambio, la aportación mensual que su meta le exige subió de una forma que ella no esperaba.
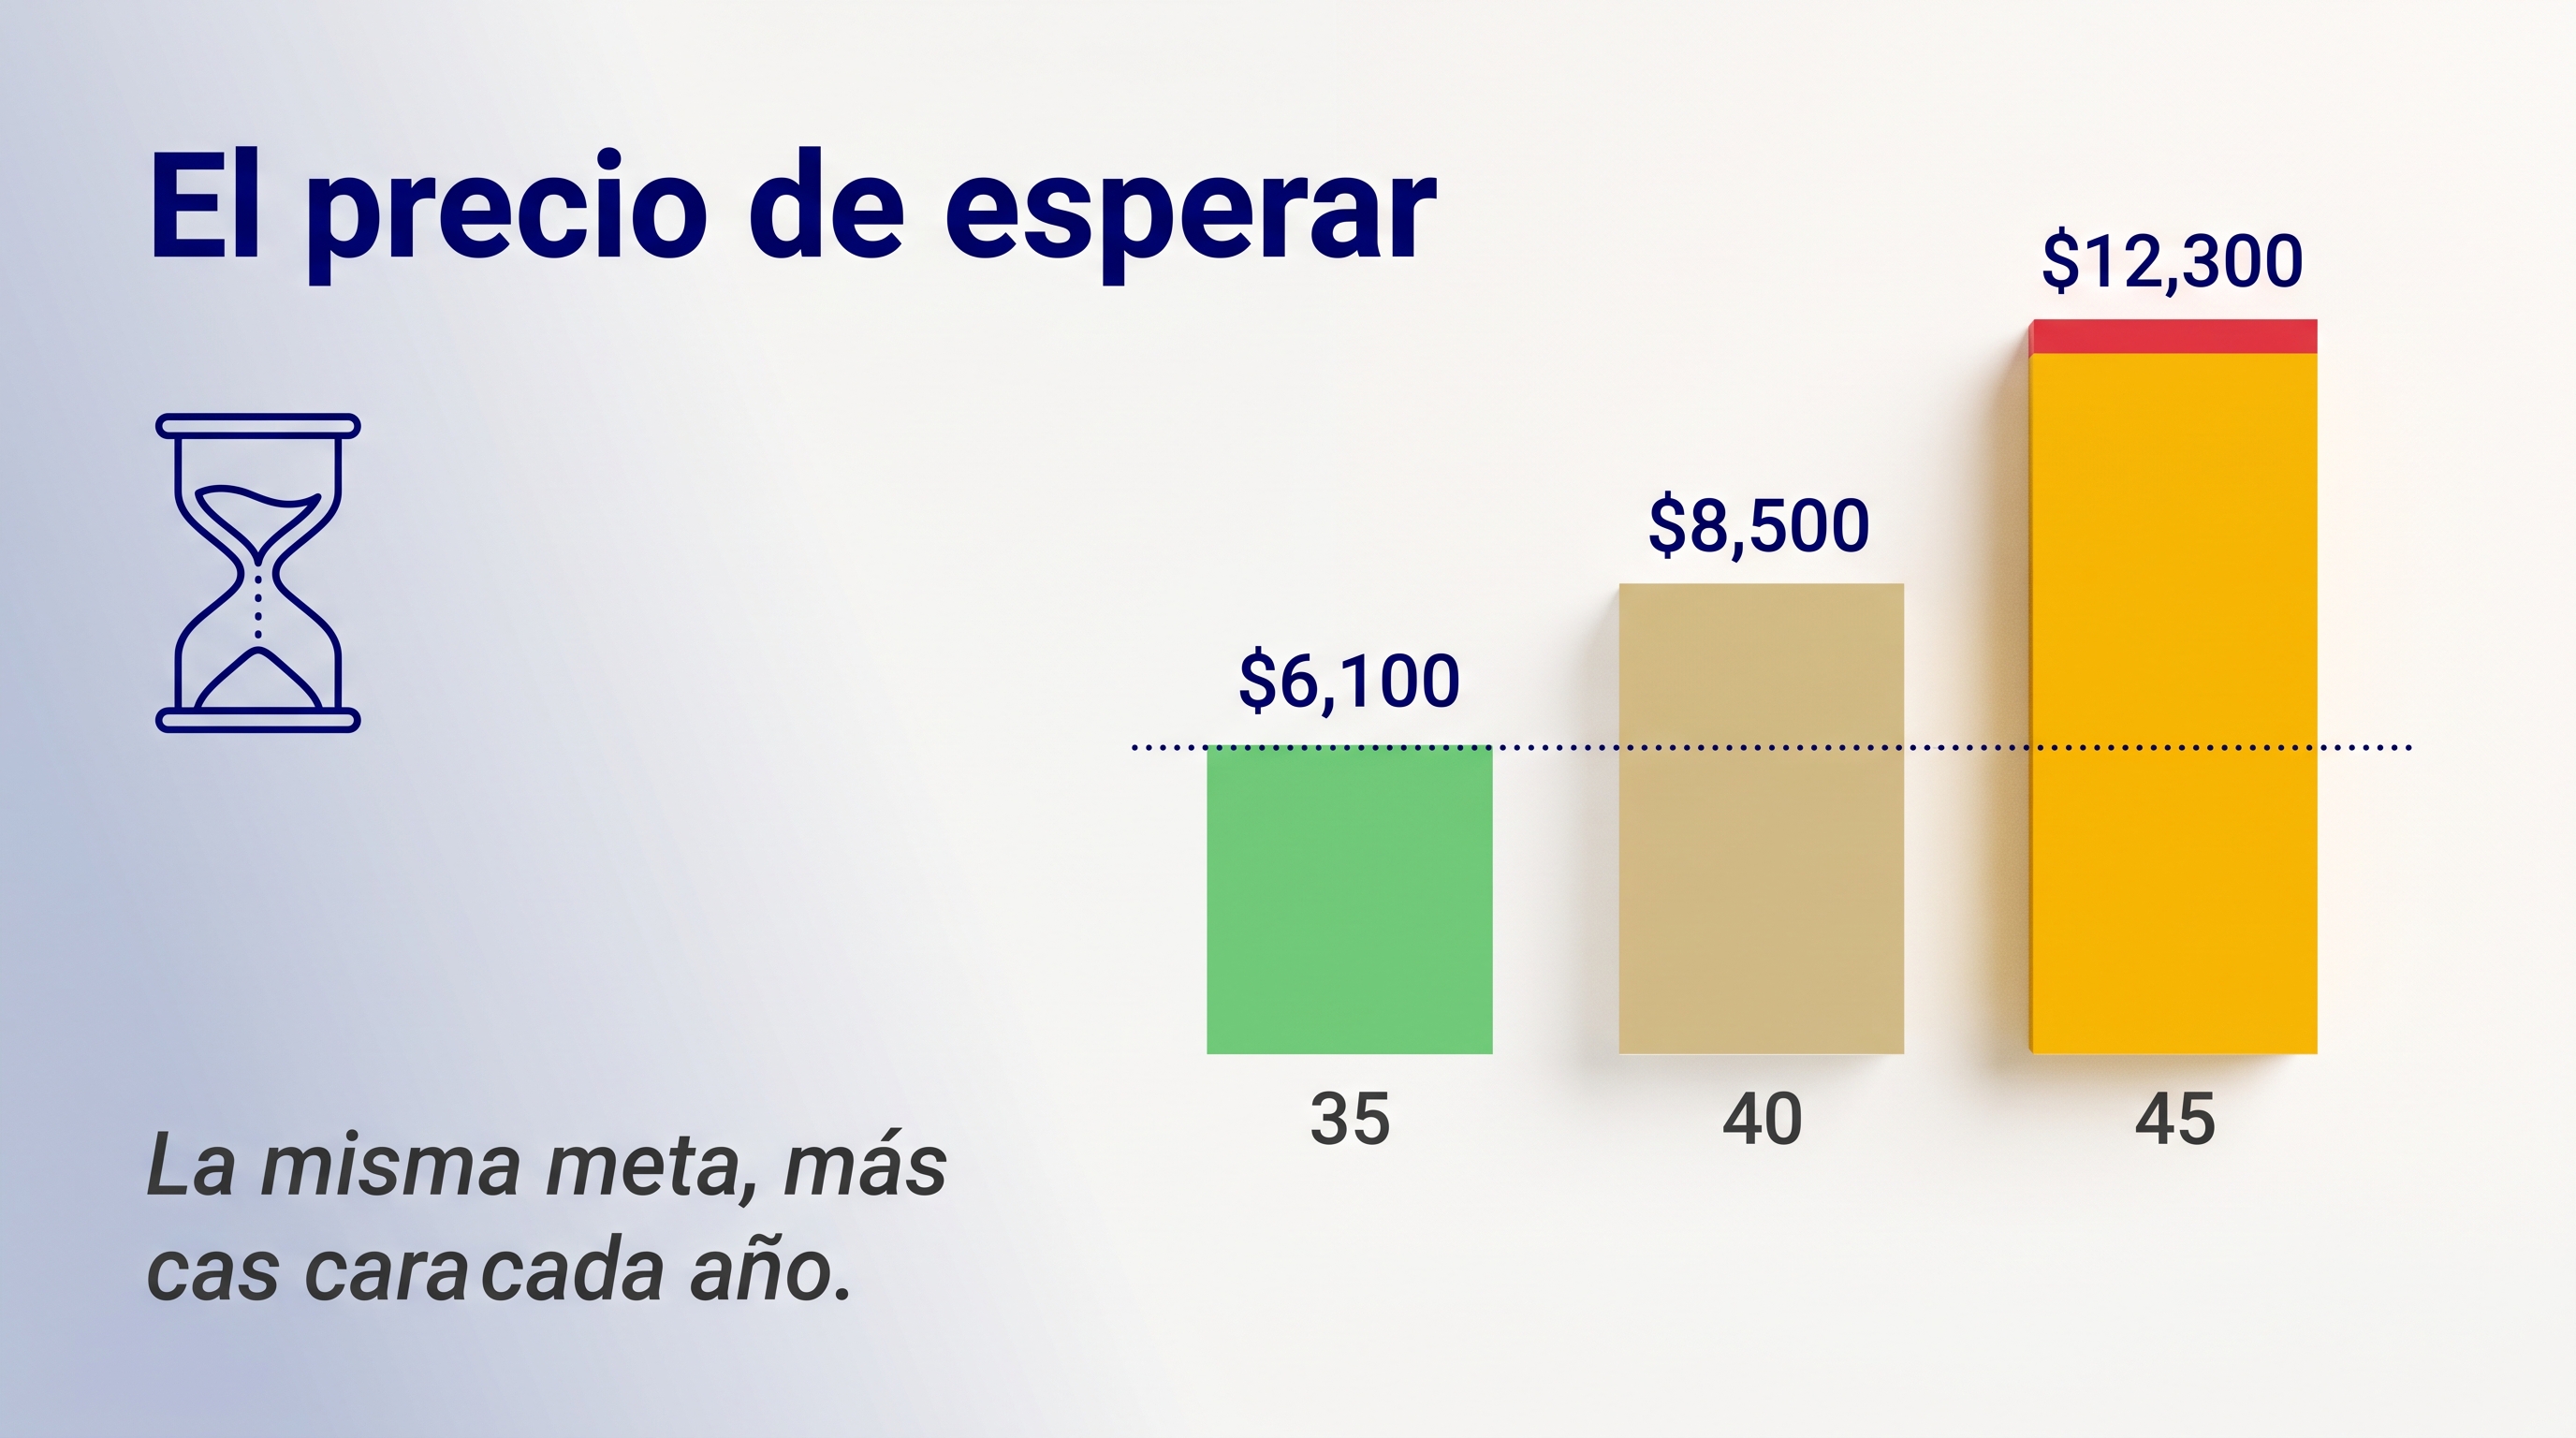
Ahí estaba lo que daba por gratis. Posponer no conserva la decisión para después. La encarece. La misma meta, la misma persona, se paga más cara cada año que la fecha de inicio se recorre.
Por qué esperar cuesta, aunque no lo veas
Lo que se pierde al esperar no es dinero. Es tiempo de capitalización, y ese no se compra de vuelta aportando más al final.
Los números lo dicen sin opinión. Con un rendimiento real conservador, cercano al cinco por ciento anual, para llegar al mismo capital a los 65 años el punto de partida lo cambia todo.
Quien empieza a los 35 aporta alrededor de seis mil cien pesos al mes. Quien espera a los 40 aporta ocho mil quinientos. Cinco años de espera cuestan treinta y nueve por ciento más, cada mes, para siempre. Quien espera a los 45 aporta doce mil trescientos. Diez años de espera duplican exactamente la aportación.
Mismo objetivo, mismo rendimiento, misma persona. Lo único que cambió fue cuándo empezó. Ese sobreprecio no aparece en ningún estado de cuenta, y por eso se siente gratis. Pero ya lo estás pagando cada mes que la decisión sigue sin tomarse.
Prueba de verificación
Tres datos. Los tienes hoy, sin llamar a nadie y sin pedirle nada a nadie.
Uno. ¿Cuántos años te faltan de hoy a la edad en que quieres dejar de depender de tu sueldo? Un número.
Dos. Si empezaras en tres años en lugar de hoy, ¿cuántos años te quedarían entonces? El mismo número, menos tres.
Tres. ¿Cuánto le podrías destinar cada mes hoy, sin romper tu presupuesto de este año? Una cifra.
Con esos tres datos, la aportación que tu objetivo exige empezando hoy y la que te exigirá empezando en tres años son dos números concretos, no una opinión. La resta entre ellos es el precio de tu espera, expresado en pesos por mes.
Si contestaste los tres datos pero no puedes poner esas dos aportaciones lado a lado, no es un descuido tuyo. Es la cifra que hoy no tienes, y sin ella la frase todavía tengo tiempo se está diciendo a ciegas.
La espera también es una decisión
Aplazar se siente neutral porque parece que no haces nada. Pero cada año que pasa cambia el trato. La aportación que hoy cabría holgada en tu presupuesto es más baja que la que vas a necesitar cuando por fin te decidas, y esa diferencia no se recupera después.
Empezar con una cantidad modesta que no rompe tu mes de hoy pesa más que empezar con el doble dentro de cinco años. No por disciplina. Por aritmética.
Marcela salió con una cuenta distinta a la que llegó. Ya no era si le sobraba dinero. Era cuánto le cuesta cada mes que la fecha de inicio siga en blanco.
Si empezaras hoy en vez de dentro de tres años, ¿cuánto más barata te sale la misma meta cada mes? Si quieres ver tus dos aportaciones lado a lado y convertir esa diferencia en una decisión con fecha, déjame tu correo aquí abajo.